
ноябрь 2026 г.актуализация
143 страницыобъем отчета
2021-2025ретроспектива
Прогноз до 20303 сценария
13 профилейкомпаний
PDF, 15 страниц: описание исследования, оглавление, выдержки из выводов, компании, перечни таблиц и диаграмм.
В отчете 78 таблиц и 99 диаграмм.
Ключевые выводы
3,4 млн л
дизельного топлива закупает на год по топливным картам «РН-Карт» дорожная организация Липецкой области
Контракты дорожных организаций, операторы карт, мелкий опт и выездная заправка.
75 699 единиц
дорожно-строительной техники у 301 организации на объектах Росавтодора, ГК «Автодор» и регионов (Росдорнии, 2026 г.)
Парк по видам машин, нормы расхода, обновление техники до 2030 г.
13 профилей
нефтяные группы, сбытовые общества и операторы карт, производитель топливного оборудования, заказчики и потребители
Каналы поставки, события 2022-2026 гг., финансовые показатели; еще 19 компаний - в таблице.
2030
прогноз в трех сценариях
Объем потребления дизельного топлива, цены, рынок в стоимостном выражении.
Расчеты АТ Консалтинг по данным Росстата, Росдорнии, Ассоциации «Росспецмаш», Минэнерго России, ФАС России, сайтов и отчетности компаний, деловых СМИ.
Содержание исследования
Часть 1Классификация и характеристики
- 1.1. Определение услуги и границы рынка
- 1.2. Дизельное топливо для строительной и дорожной техники
- 1.3. Строительная и дорожная техника - потребитель топлива
- 1.4. Каналы топливообеспечения строительных площадок
- 1.5. Регулирование поставок и закупок топлива
- 1.6. Сегментация рынка
- 1.7. Особенности рынка и барьеры
Часть 2Топливный рынок России: рынок, тенденции и прогноз
- 2.1. Нефтепереработка
- 2.2. Производство автомобильных бензинов
- 2.3. Производство дизельного топлива
- 2.4. Требования к качеству топлива и контроль
- 2.5. Внутреннее потребление бензинов и дизельного топлива
- 2.6. Экспорт, импорт и логистика
- 2.7. Запреты и ограничения экспорта в 2021-2026 гг.
- 2.8. Биржевая торговля нефтепродуктами
- 2.9. Налоговое регулирование и демпфер
- 2.10. Розничный рынок и цены
- 2.11. Новые мощности и модернизация НПЗ в 2025-2030 гг.
- 2.12. Сценарии развития топливного рынка до 2030 г.
- 2.13. Влияние топливного рынка на рынок топливообеспечения строительных и дорожных компаний
Часть 3Себестоимость и ресурсы
- 3.1. Цепочка создания стоимости
- 3.2. Топливо в стоимости машино-часа
- 3.3. Затраты строительной отрасли на топливо
- 3.4. Ресурсы поставщиков: нефтепереработка и выпуск ДТ
- 3.5. Ресурсы выездной заправки: топливозаправщики
- 3.6. Экономия на канале закупки
- 3.7. Основные выводы по себестоимости и ресурсам
Часть 4Российский рынок
- 4.1. Объем рынка и расчет емкости рынка
- 4.2. Способ А: парк, наработка и расход техники
- 4.3. Способ Б: объем строительных работ и доля топлива в затратах
- 4.4. Сопоставление способов и чувствительность оценки
- 4.5. Сопоставление с внешними оценками и данными
- 4.6. Динамика рынка в 2021-2025 гг.
- 4.7. Структура потребления
- 4.8. Сезонность потребления
- 4.9. Рынок в 2026 г.
- 4.10. Основные выводы по российскому рынку
Часть 5Региональная структура и логистика
- 5.1. Внешняя торговля и рынок топливообеспечения строителей
- 5.2. Региональная структура потребления
- 5.3. Выпуск дизельного топлива и потребление строительством по округам
- 5.4. Динамика дорожных работ по округам в 2026 г.
- 5.5. Логистика: от НПЗ до бака техники
- 5.6. Операторы выездной заправки по регионам
- 5.7. Тарифы доставки и выездной заправки
- 5.8. Основные выводы по региональной структуре и логистике
Часть 6Участники рынка
- 6.1. Структура участников рынка
- 6.2. Выручка участников рынка по отчетности
- 6.3. Устройство конкуренции
- 6.4. Нефтяные группы
- ПАО «Газпром нефть» (Санкт-Петербург)
- ПАО «Татнефть» им. В.Д. Шашина (Альметьевск)
- ПАО «ЛУКОЙЛ» (Москва)
- ПАО «НК «Роснефть» (Москва)
- ПАО «Сургутнефтегаз» (Сургут)
- 6.5. Сбытовые общества и операторы топливных карт
- ООО «Газпромнефть-Региональные продажи» (Санкт-Петербург)
- ООО «РН-Карт» (Москва)
- ООО «Калининграднефтепродукт» (Калининград)
- 6.6. Производитель оборудования для собственных топливных пунктов
- АО «Пензаспецавтомаш» (Пенза)
- 6.7. Заказчики, потребители и собственные топливные службы
- Государственная компания «Российские автомобильные дороги» (Автодор)
- АО «Липецкдоравтоцентр» (Липецк)
- АО «Газстройпром» (Санкт-Петербург)
- ООО «ГСП-ГСМ» (Санкт-Петербург)
- 6.8. Другие компании рынка
- 6.9. Основные выводы по участникам рынка
Часть 7Потребители
- 7.1. Типы потребителей и их поведение
- 7.2. Парк строительной и дорожной техники
- 7.3. Поступление новой техники
- 7.4. Удельный расход топлива по видам техники
- 7.5. Крупные потребители
- 7.6. Практика закупок топлива
- 7.7. Факторы спроса
- 7.8. Основные выводы по потребителям
Часть 8Цены
- 8.1. Розничные цены дизельного топлива
- 8.2. Цена топлива для строителей без НДС
- 8.3. Цены 2026 г. по каналам поставки
- 8.4. Контрактные цены дорожных организаций
- 8.5. Структура цены дизельного топлива
- 8.6. Прогноз цен до 2030 г.
- 8.7. Основные выводы по ценам
Часть 9Инвестиции и проекты
- 9.1. Реестр проектов и событий
- 9.2. Обновление парка дорожно-строительной техники до 2030 г.
- 9.3. Дорожные программы
- 9.4. Экономика собственного топливного пункта подрядчика
- 9.5. Государственное регулирование
- 9.6. Основные выводы по инвестициям и проектам
Часть 10Мировой рынок
- 10.1. Потребление дизельного топлива строительством в Европе
- 10.2. Схемы снабжения строительных площадок за рубежом
- 10.3. Ведущие зарубежные компании снабжения строительных площадок
- 10.4. Профили зарубежных компаний
- World Kinect Corporation (США)
- WEX Inc. (США)
- Certas Energy (Великобритания)
- Hart Fueling (США)
- Senergy (Gos Energy)
- 10.5. Мировые тенденции рынка
- 10.6. Выводы для российского рынка
Часть 11Прогноз рынка до 2030 г.
- 11.1. Сценарные предпосылки
- 11.2. Прогноз в натуральном выражении
- 11.3. Прогноз рынка в стоимостном выражении
- 11.4. Чувствительность прогноза
- 11.5. Риски прогноза
Часть 12Выводы и рекомендации
- 12.1. Ключевые выводы
- 12.2. SWOT-анализ рынка
- 12.3. Пять сил конкуренции
- 12.4. Факторы успеха
- 12.5. Рекомендации
- 12.6. Перспективы рынка
Часть 13Приложения
- 13.1. Участники рынка топливообеспечения строителей
- 13.2. Прогноз по сценариям: подробные таблицы
В конце отчета - перечень таблиц и перечень диаграмм.
Примеры диаграмм
Выпуск горячих асфальтобетонных смесей в России, 2021-2025 гг., млн т
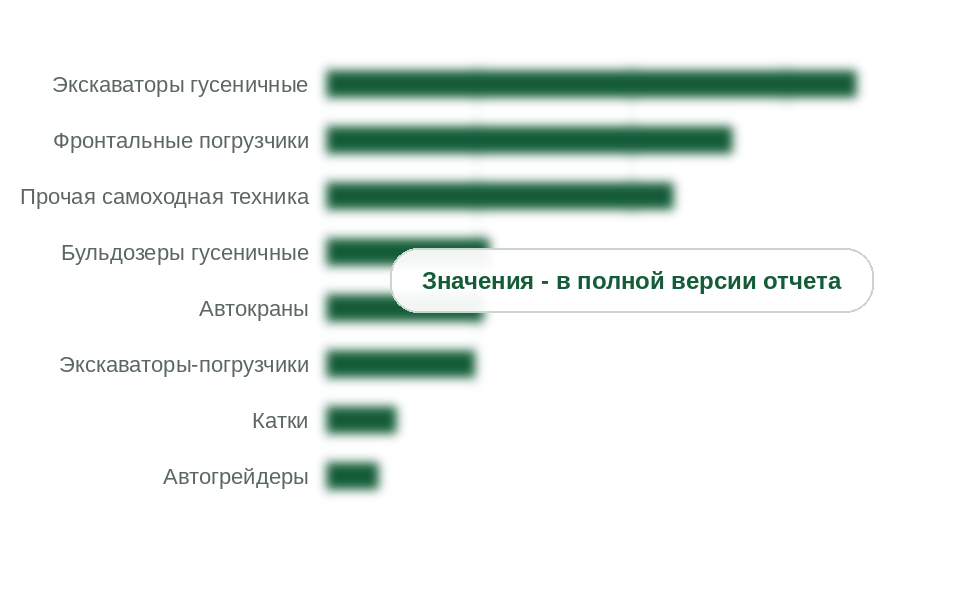
Потребление дизельного топлива строительной техникой по видам машин, 2025 г.
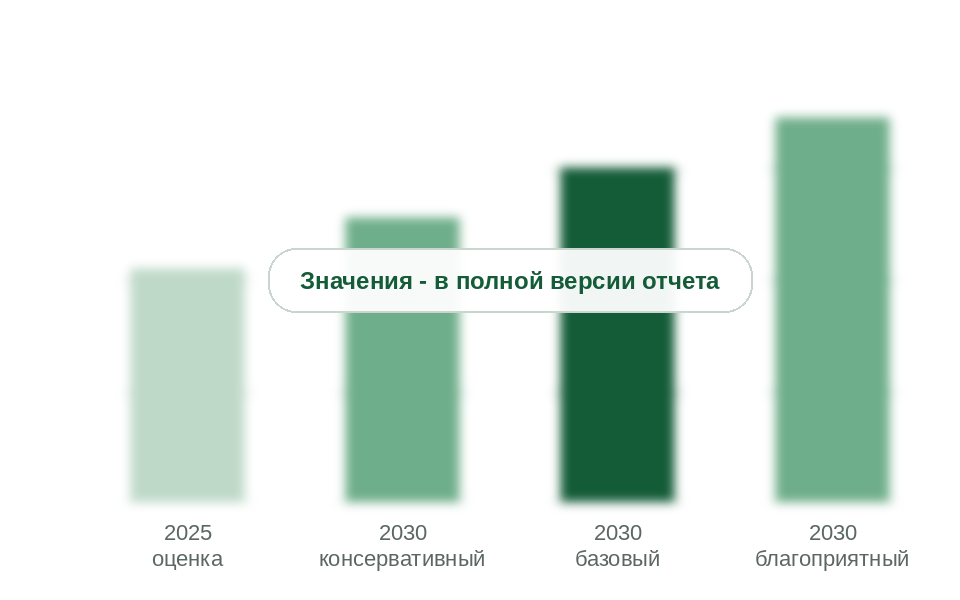
Рынок топливообеспечения строителей в 2025 г. и прогноз на 2030 г. по сценариям, млрд руб.
Для кого исследование
Нефтяные компании и их сбытовые общества
Спрос строителей по видам техники и регионам, каналы, конкуренты
Операторы топливных карт и выездной заправки
Каналы снабжения площадок, тарифы, крупные заказчики
Строительные и дорожные подрядчики
Нормы расхода, цены каналов, практика закупок и хранения топлива
Производители топливозаправщиков и топливного оборудования
Парк техники, собственные емкости подрядчиков, проекты
Банки, лизинговые и инвестиционные компании
Затраты подрядчиков на топливо, риски 2026 г., прогноз до 2030 г.
Об исследовании
Дизельное топливо - главный расходный ресурс строительной площадки: на нем работают экскаваторы, погрузчики, бульдозеры, катки, автогрейдеры и краны. Подрядчики получают его тремя путями - через топливозаправщики, которые заправляют технику прямо на объекте, через АЗС по топливным картам и из собственных емкостей, куда топливо привозят мелким оптом. Летом 2026 г. ремонты НПЗ и ограничения мелкого опта сделали выбор канала вопросом сроков работ, а не только цены.
Поставщиков строителей открытые источники называют поименно редко. В исследовании описаны нефтяные группы и их сбытовые общества, операторы топливных карт, производитель оборудования для собственных топливных пунктов, дорожные заказчики и строительный холдинг с собственной топливной службой; отдельной таблицей сведены операторы выездной заправки, заявляющие стройплощадки среди своих клиентов.
Объем потребления дизельного топлива строительной и дорожной техникой рассчитан двумя способами - от парка и наработки машин и от объема строительных работ. Рассмотрены себестоимость и ресурсы, региональная структура и логистика, цены, проекты и прогноз до 2030 года в трех сценариях.
Похожие исследования
Вопрос по содержанию, данным или методике расчетов направляется штатному аналитику АТ Консалтинг, который отвечает за это исследование. Ответ - в течение рабочего дня.